
Dua Pemacu Permintaan Logam Tenaga Baharu dan Baja Fosfat Membentuk Semula Landskap Bekalan
1. Dinamik Bekalan-Permintaan Global: Permintaan Peleburan yang Melonjak dan Bekalan Bahan Mentah yang Ketat Secara Struktur
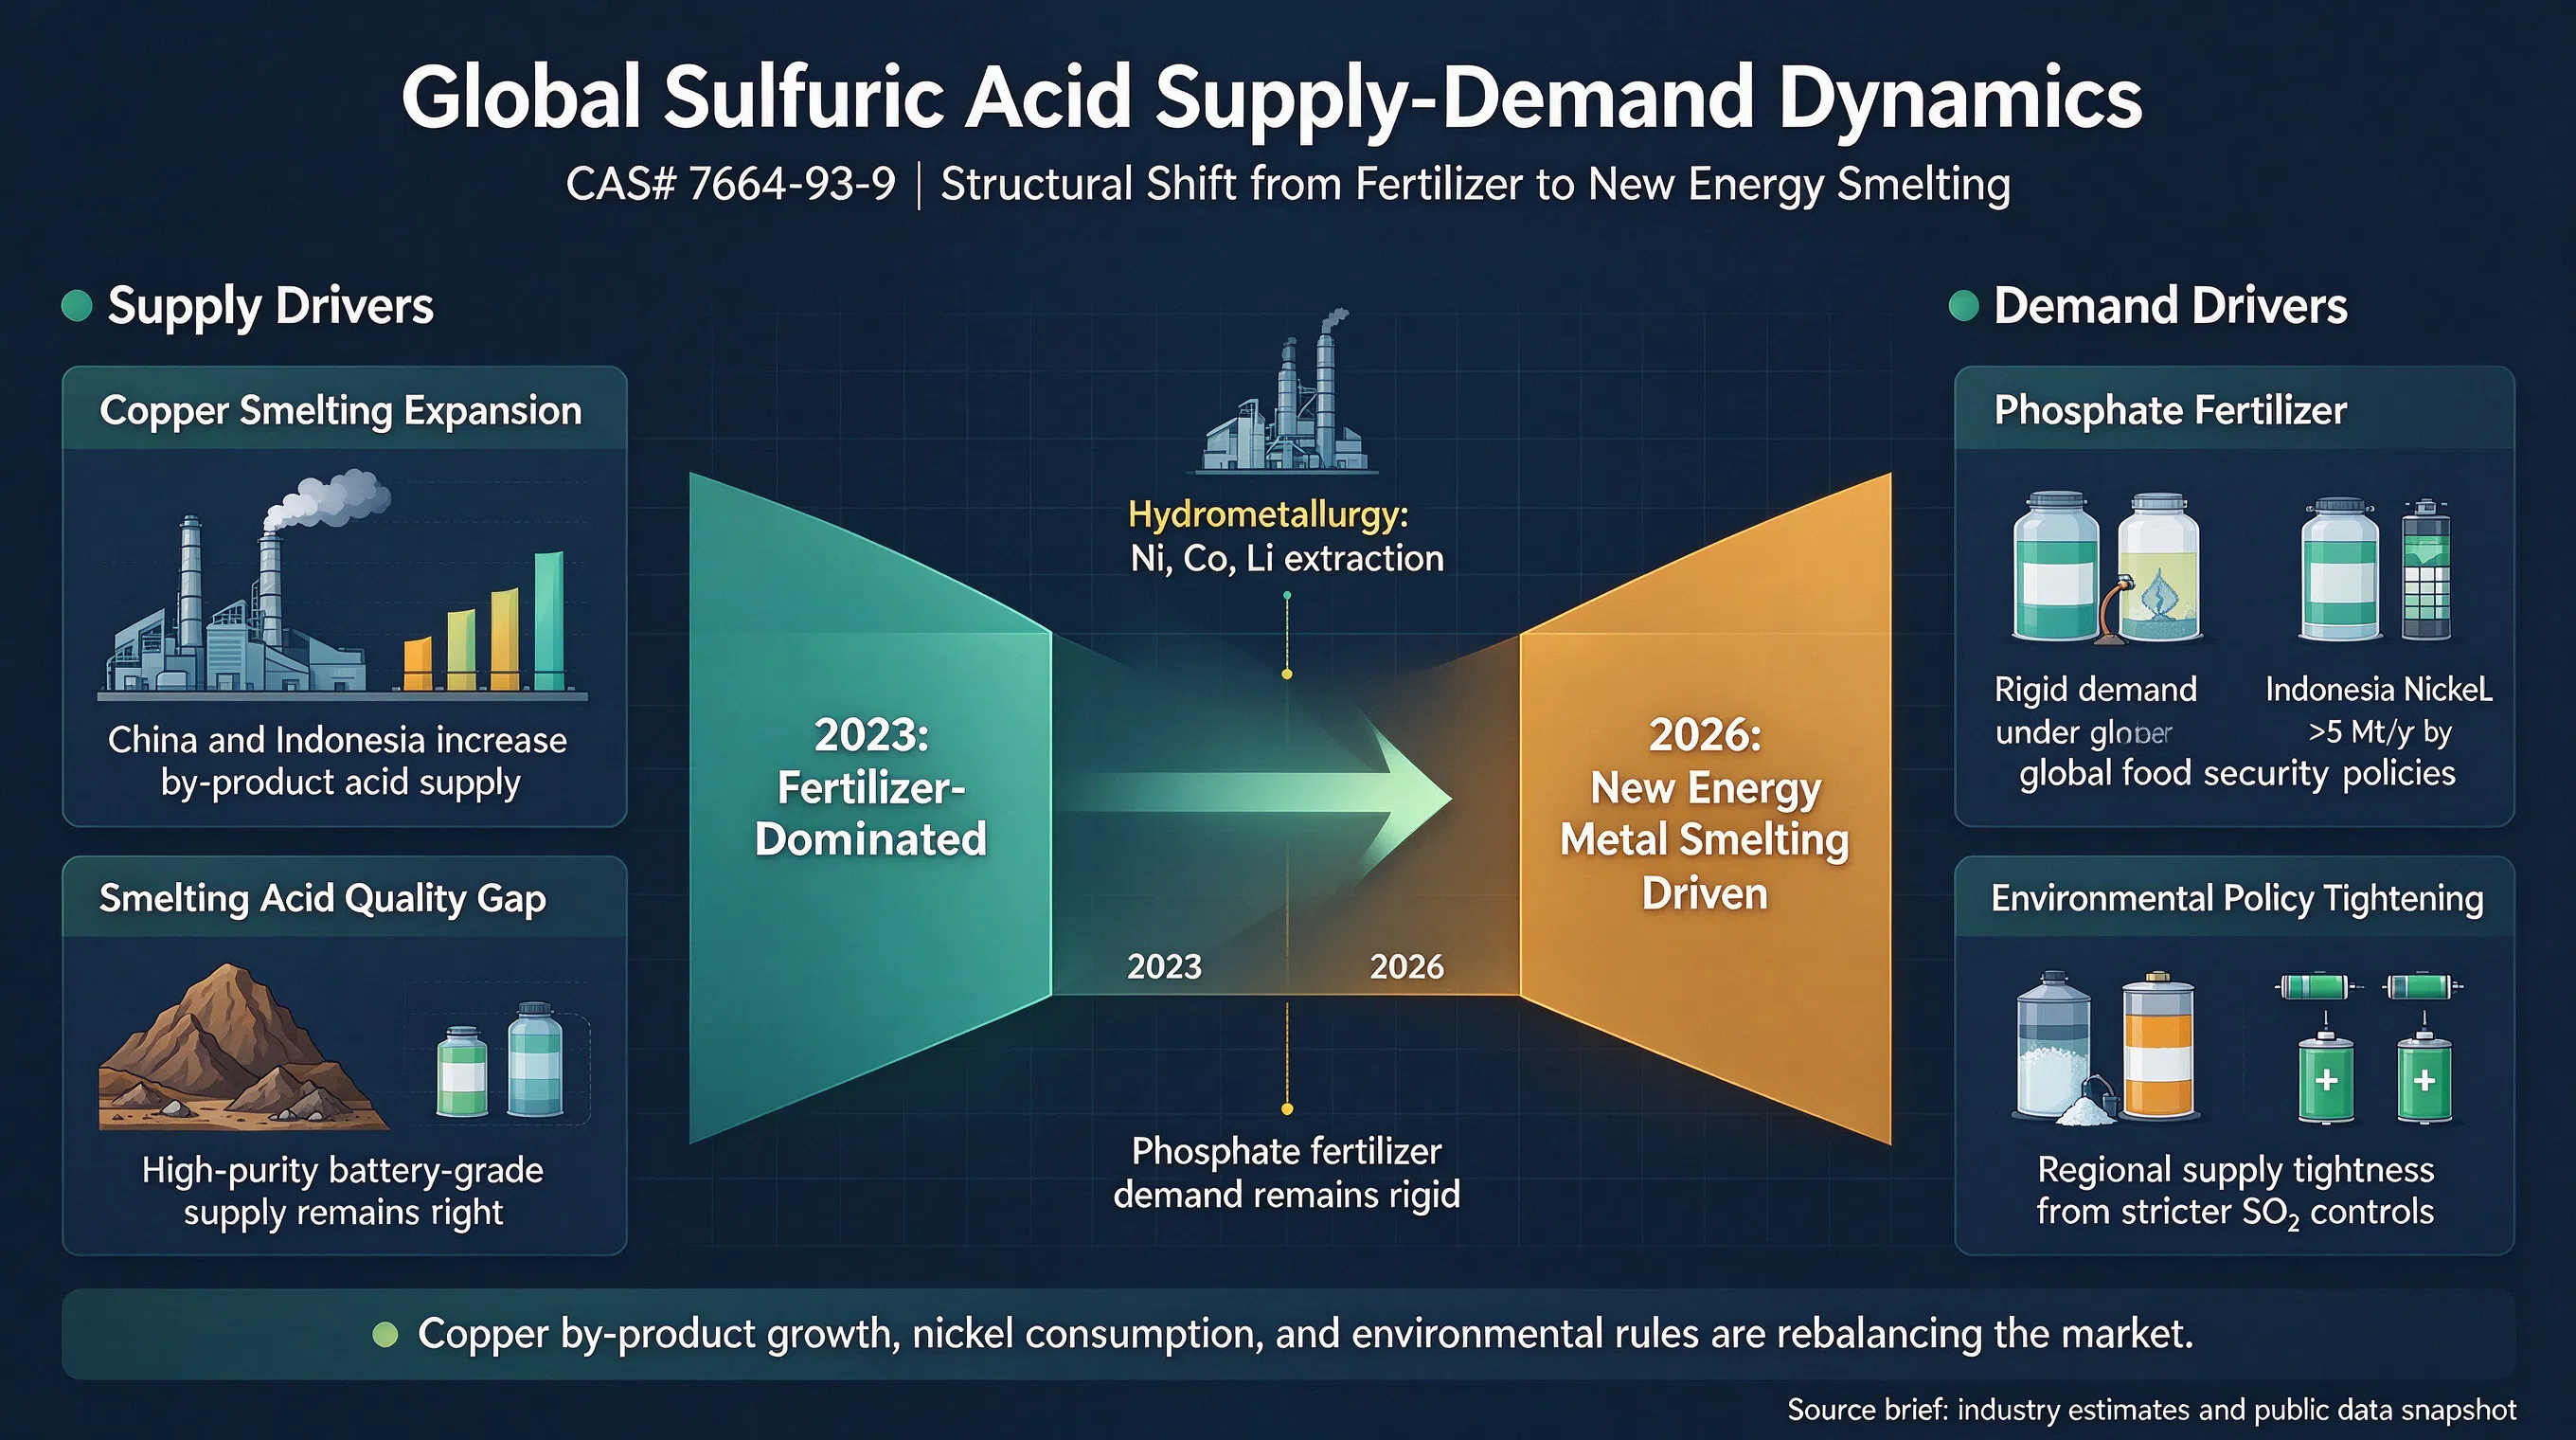
Dari 2023 hingga 2026, pasaran asid sulfurik global sedang mengalami peralihan struktur daripada "didominasi oleh baja tradisional" kepada "dipacu oleh peleburan logam tenaga baharu." Sebagai bahan mentah utama untuk hidrometalurgi (terutamanya pengekstrakan nikel, kobalt, dan litium) dan pengeluaran baja fosfat, rantaian bekalanannya sangat dipengaruhi oleh pengembangan kapasiti peleburan tembaga dan dasar alam sekitar.
Pengembangan Kapasiti Peleburan Tembaga Memacu Bekalan Asid Hasil Sampingan: Pengembangan berterusan kapasiti peleburan tembaga global (terutamanya di China dan Indonesia) telah meningkatkan bekalan asid sulfurik hasil sampingan peleburan dengan ketara. Walau bagaimanapun, disebabkan kualiti asid hasil sampingan yang tidak konsisten (sebahagiannya mengandungi kekotoran seperti arsenik dan fluorin), masih terdapat jurang bekalan untuk asid sulfurik ketulenan tinggi yang memenuhi keperluan gred bateri tenaga baharu.
Resonans Permintaan Baja Fosfat dan Tenaga Baharu: Dipengaruhi oleh dasar keselamatan makanan global, permintaan asid yang digunakan dalam baja fosfat kekal tegar. Sementara itu, kerana Indonesia merupakan hab global untuk pemprosesan sumber nikel, projek HPAL (Pencucian Asid Tekanan Tinggi) mempunyai penggunaan asid sulfurik per unit yang sangat tinggi. Dianggarkan menjelang 2026, permintaan asid sulfurik dalam sektor peleburan nikel Indonesia akan melebihi 5 juta tan setahun (anggaran industri).
Dasar Alam Sekitar yang Semakin Ketat: China dan EU mempunyai standard pelepasan sulfur dioksida yang semakin ketat untuk pengeluaran asid sulfurik, menyebabkan penutupan atau sekatan pengeluaran beberapa kilang asid sulfurik kecil dan sederhana, mengakibatkan ketegangan bekalan serantau secara berkala.
Asid Sulfurik CAS# 7664-93-9
2. Landskap Pengeluaran: Penguasaan Kapasiti China dan Peningkatan Bahagian Asid Peleburan
China kekal sebagai pengeluar dan pengguna asid sulfurik terbesar di dunia, menyumbang kira-kira lebih 40% daripada kapasiti global. Dengan pengembangan kapasiti peleburan logam bukan ferus domestik, perkadaran asid gas buangan peleburan dalam jumlah pengeluaran telah melebihi 35%, secara beransur-ansur menggantikan asid pembakaran sulfur tradisional sebagai sumber bekalan utama.
Penyatuan Kapasiti dan Pemindahan Serantau: Dari 2024 hingga 2025, beberapa kemudahan asid pembakaran sulfur yang usang di China Utara dan Timur keluar akibat tekanan alam sekitar, manakala China Barat Daya dan Barat Laut, bergantung kepada sumber batu fosfat dan peleburan tempatan, membina beberapa kilang asid peleburan berskala besar.
Terobosan Teknologi Hijau dan Rendah Karbon: Perusahaan terkemuka seperti Jiangxi Copper dan Tongling Nonferrous mempromosikan teknologi pemulihan haba buangan suhu rendah dan penukaran sulfur dioksida kepekatan tinggi, yang bukan sahaja mengurangkan penggunaan tenaga tetapi juga mengurangkan pelepasan gas ekzos dengan ketara. Sesetengah syarikat telah mencapai kitaran tertutup “sifar pelepasan air sisa” dalam pengeluaran asid peleburan.
Asid Sulfurik CAS# 7664-93-9
3. Inovasi Aplikasi: Memperluas kepada Gred Elektronik dan Bateri Ketulenan Tinggi
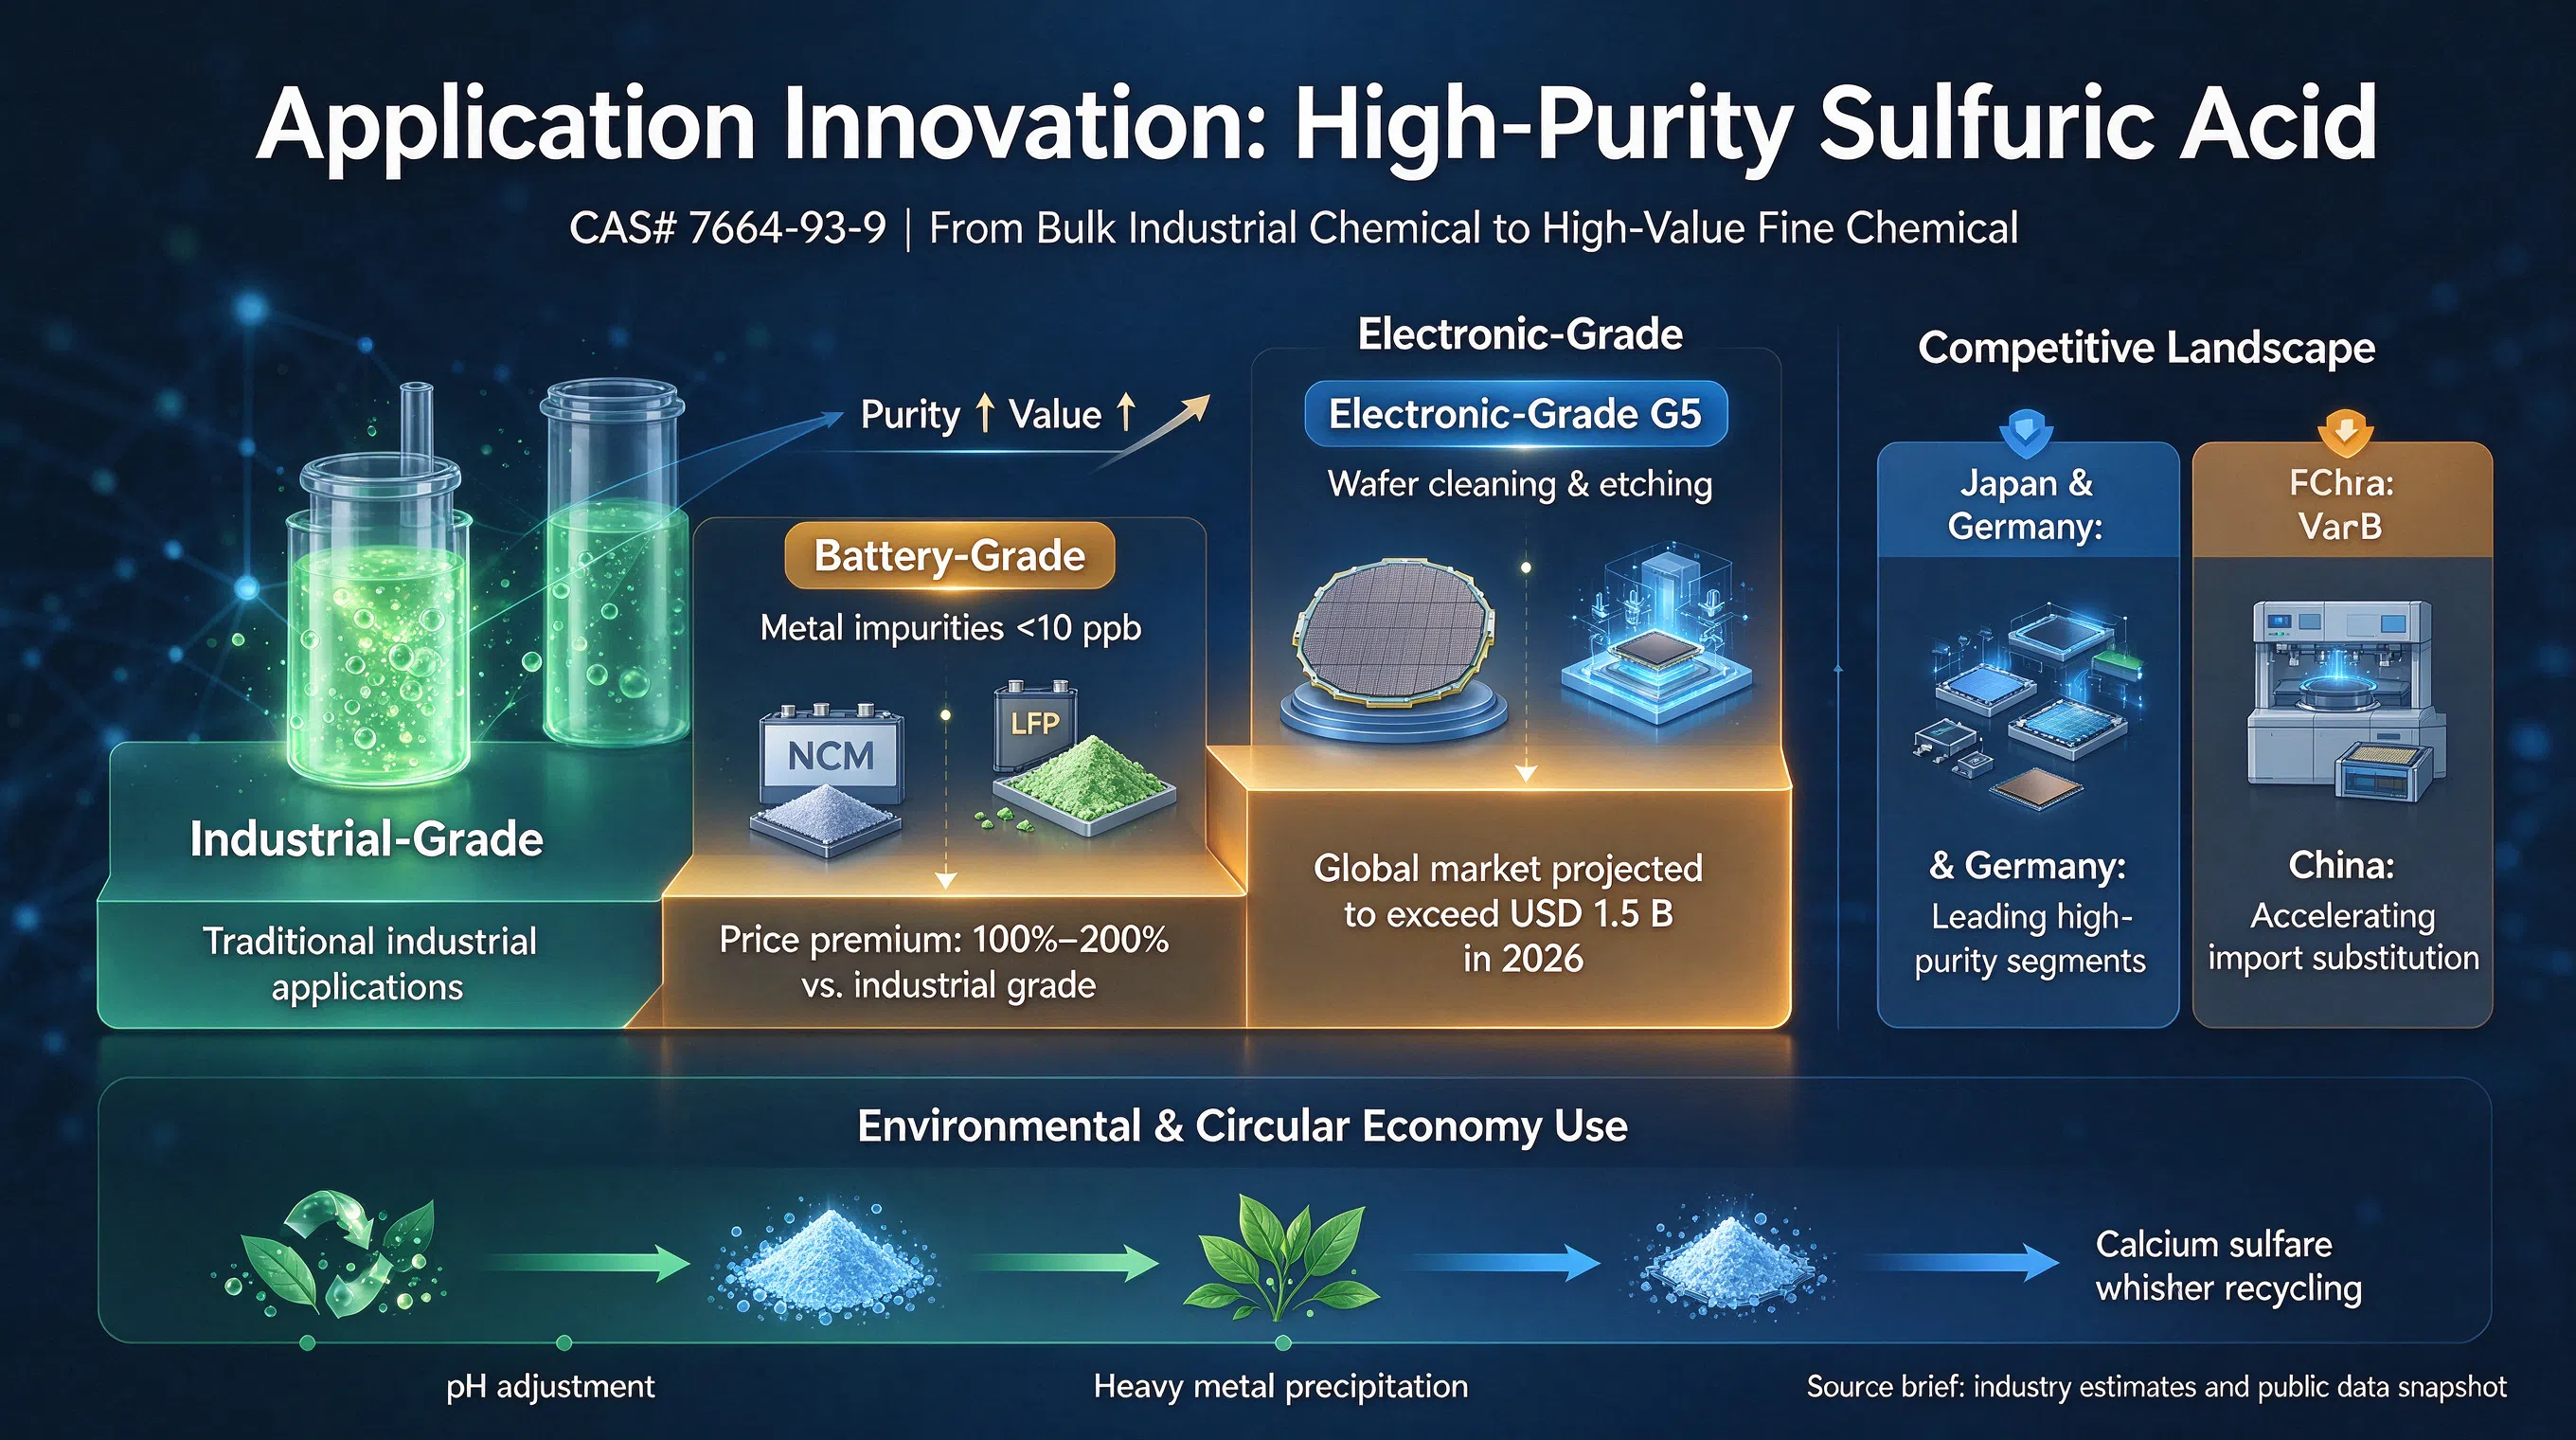
Didorong oleh ledakan industri tenaga baharu dan semikonduktor, asid sulfurik sedang berkembang daripada produk industri pukal kepada bahan kimia halus bernilai tambah tinggi.
Asid Sulfurik Gred Bateri (Ketulenan Tinggi): Memandangkan bateri prekursor ternary (NCM) dan litium besi fosfat (LFP) mempunyai keperluan yang semakin ketat terhadap kandungan kekotoran, permintaan untuk asid sulfurik gred bateri (kekotoran logam <10 ppb) telah melonjak. Harga gred ini adalah 100%-200% lebih tinggi daripada asid sulfurik gred industri.
Asid Sulfurik Gred Elektronik (Gred G5): Dalam proses pembersihan dan punaran wafer semikonduktor, asid sulfurik gred elektronik adalah bahan utama yang tidak dapat diketepikan. Dengan pengembangan global fab wafer, pasaran global asid sulfurik gred elektronik dijangka melebihi USD 1.5 bilion pada tahun 2026 (data Grand View Research). Syarikat Jepun seperti Mitsubishi Chemical dan syarikat Jerman BASF mendominasi bidang ini, manakala syarikat China mempercepatkan penggantian import.
Rawatan dan Kitar Semula Air Sisa: Dalam bidang perlindungan alam sekitar, asid sulfurik digunakan secara meluas untuk pelarasan pH dan pemendakan logam berat. Teknologi baharu penggunaan sumber untuk produk sampingan seperti misai kalsium sulfat sedang menjadi titik pertumbuhan baharu bagi ekonomi pekeliling industri.
Asid Sulfurik CAS# 7664-93-9


